Kategorie: Immobilienberatung

  • Makler-Pitch & Scoring: Wie institutionelle Investoren systematisch die besten Vermarktungspartner auswählen

    Makler-Pitch & Scoring: Wie institutionelle Investoren systematisch die besten Vermarktungspartner auswählen

    In einem kompetitiven Immobilienmarkt kommt es für institutionelle Investoren nicht nur auf die Qualität des Investments an, sondern auch auf die Wahl der richtigen Vermarktungspartner. Die Auswahl eines Maklers für die Vermarktung von Core-, Core+ oder Value-Add-Assets erfolgt längst nicht mehr nach Bauchgefühl – vielmehr etablieren sich strukturierte Makler-Pitches mit standardisiertem Scoring-Modell als Best Practice. Dieser Beitrag beleuchtet den Pitch-Prozess aus Sicht eines institutionellen Anlegers und zeigt, wie Scoring-Systeme helfen, Transparenz und Objektivität in die Maklerwahl zu bringen.

    Warum strukturierte Makler-Pitches immer wichtiger werden

    Der Verkaufsprozess eines institutionellen Immobilieninvestors folgt klaren strategischen, ökonomischen und regulatorischen Zielen. Entsprechend hoch ist der Anspruch an die beauftragten Maklerhäuser. Ein strukturierter Pitch-Prozess dient dabei mehreren Zwecken:

    • Transparenz gegenüber dem Investment-Komitee

    • Vergleichbarkeit der Anbieter

    • Minimierung subjektiver Entscheidungsfaktoren

    • Dokumentation gegenüber internen und externen Prüfungen (z. B. Revisoren, Auditoren)

    Gerade bei Portfoliotransaktionen oder bei der Veräußerung von Landmark-Assets mit hoher Außenwirkung ist ein dokumentierter Auswahlprozess unerlässlich.


    So funktioniert ein Makler-Pitch mit Scoring

    Ein Pitch mit Scoring folgt einem mehrstufigen Prozess:

    a) Pre-Selection: Long List & Short List

    Basierend auf Marktkenntnis, Track Record und spezifischen Anforderungen (z. B. Nutzungsklasse, Region, Käuferzielgruppe) wird eine Long List potenzieller Makler erstellt. Nach einer ersten Screening-Runde erfolgt die Einladung einer Short List (meist 3–5 Häuser) zum Pitch.

    b) Pitch-Phase: Präsentationen & Q&A

    Alle Kandidaten erhalten ein identisches Briefing mit Rahmendaten des Objekts, angestrebter Pricing Range, Zeitplan, gewünschter Käufertypologie sowie ESG-Hinweisen. Der Pitch dauert in der Regel 60–90 Minuten und beinhaltet:

    • Markt- und Käuferanalyse

    • Vermarktungsstrategie

    • Konkreter Zeitplan

    • Referenzen & Teamvorstellung

    • Honorarstruktur (Fix / Erfolgsabhängig / Hybrid)

    • Umgang mit ESG-Kriterien

    c) Bewertung mittels Scoring-Modell

    Das eigentliche Herzstück des strukturierten Pitch-Prozesses ist die Bewertung anhand eines standardisierten Kriterienkatalogs. Eine typische Scoring-Matrix kann wie folgt aufgebaut sein:

    Kriterium Gewichtung Max. Punkte
    Markt- & Käuferverständnis 20 % 20
    Qualität der Vermarktungsstrategie 25 % 25
    Team-Kompetenz & Kapazitäten 15 % 15
    Erfahrung mit vergleichbaren Objekten 10 % 10
    ESG-Kompetenz & Reporting 10 % 10
    Wirtschaftliche Konditionen 10 % 10
    Qualität der Präsentation & Unterlagen 10 % 10
    Gesamt 100 % 100

    Je nach Unternehmenspolitik kann die Matrix leicht angepasst werden. Wichtig ist: Die Bewertung erfolgt im Idealfall durch ein Gremium aus Investment-, Asset- und Transaction-Managern, um eine multiperspektivische Einschätzung zu gewährleisten.


    Typische Herausforderungen im Pitch-Prozess

    Trotz aller Strukturierung bleiben gewisse Herausforderungen:

    • Subjektivität trotz Scoring: Sympathie und persönliche Erfahrung beeinflussen Entscheidungen – daher sollte das Scoring stets von mehreren Personen durchgeführt werden.

    • Komplexität bei hybriden Asset-Klassen: Bei Mixed-Use-Immobilien oder Nischenprodukten (z. B. Light Industrial mit ESG-Komponente) ist besondere Expertise gefragt.

    • Makler mit lokalem vs. globalem Fokus: Internationale Player punkten oft durch Reichweite, lokale Experten durch Netzwerke. Der Pitch sollte diese Unterschiede berücksichtigen.


    Best Practices für institutionelle Investoren

    • Vordefinierte Templates: Einheitliche Bewertungsbögen und Pitch-Briefings erhöhen die Vergleichbarkeit.

    • Nachvollziehbare Dokumentation: Alle Entscheidungen sollten schriftlich begründet werden, um interne Prüfungen zu bestehen.

    • Nachbereitungs-Workshops: Kurze Reviews mit dem beauftragten Makler zur Feinjustierung der Strategie erhöhen die Effektivität der Zusammenarbeit.

    • Lessons Learned: Pitch-Ergebnisse sollten regelmäßig evaluiert werden – auch im Vergleich zur tatsächlichen Verkaufsperformance.


    Transparenz schlägt Bauchgefühl

    In einer Branche, die zunehmend reguliert, datengetrieben und reputationssensibel agiert, sind strukturierte Makler-Pitches mit Scoring mehr als ein add-on. Für institutionelle Investoren bedeutet dies nicht nur eine höhere Sicherheit bei der Wahl des Vermarktungspartners, sondern auch ein professionelles Signal gegenüber internen Stakeholdern und Investoren.

    Sie möchten Ihr eigenes Scoring-Modell etablieren oder optimieren? Sprechen Sie uns an – wir begleiten Sie durch den gesamten Prozess.

  • Cash Flow Modelling mit Excel – Ein zentraler Baustein erfolgreicher Immobilien-Investitionsstrategien

    Cash Flow Modelling mit Excel – Ein zentraler Baustein erfolgreicher Immobilien-Investitionsstrategien

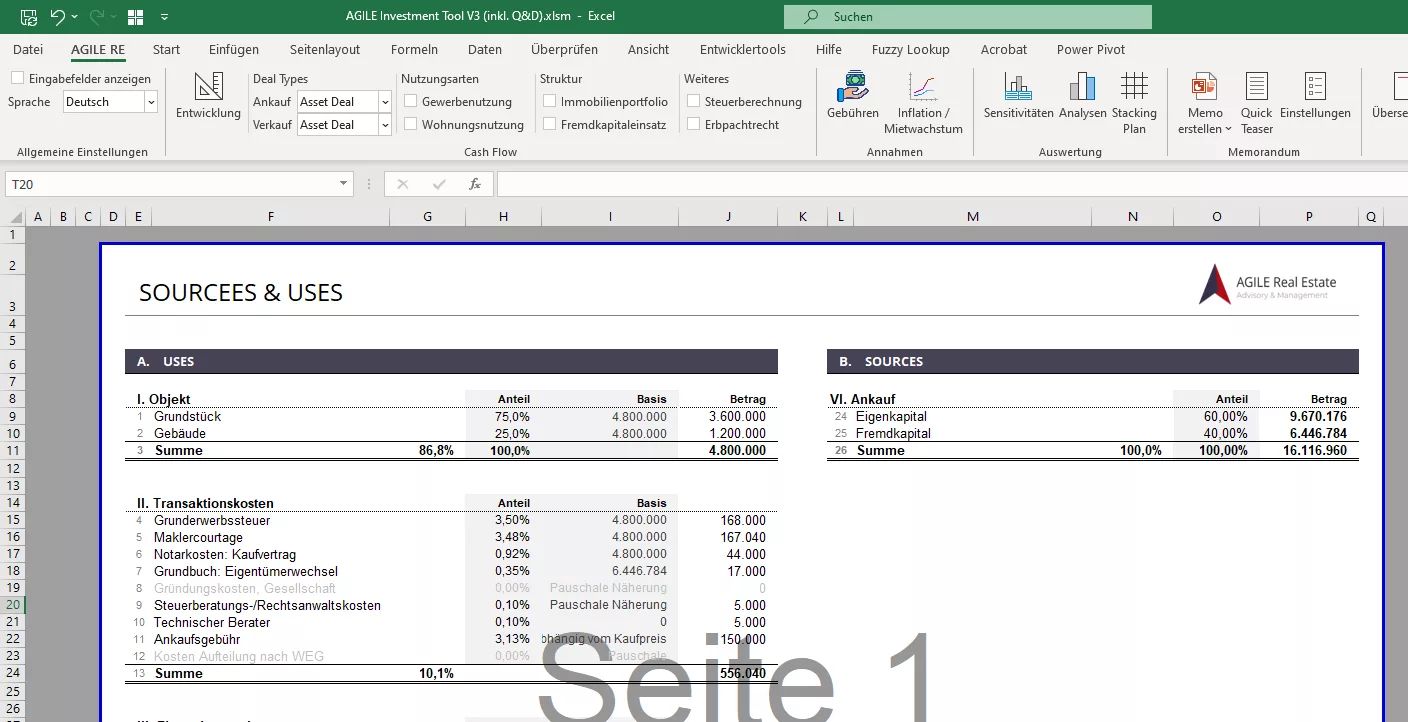
    Das Cash Flow Modelling ist nicht nur ein technisches Instrument, sondern ein wesentlicher Bestandteil einer ganzheitlichen Immobilien-Investmentstrategie. Dabei wird insbesondere die mögliche Rentabilität ermittelt und Risiken betrachtet. Als erfahrene Real Estate Advisors und Investment Manager unterstützen wir institutionelle und private Investoren sowie Projektentwickler bei der präzisen Analyse, Planung und Steuerung ihrer Immobilieninvestitionen – basierend auf fundierten, flexibel anpassbaren Excel-Modellen.

    Warum ist Cash Flow Modelling so entscheidend?

    Ein professionell aufgesetztes Cash Flow Modell liefert eine belastbare finanzielle Projektion über den gesamten Investmentzeitraum – von der Akquisition über die Bewirtschaftung bis zum Exit. Es bildet sämtliche Zahlungsströme ab, darunter:

    • Mieterlöse (inkl. Indexierung, Staffelungen)

    • Betriebs- und Instandhaltungskosten

    • CapEx-Maßnahmen und Wertsteigerungspotenziale

    • Finanzierungskosten (Fremdkapitalstruktur, Zinssätze, Tilgung)

    • Steuern und ggf. Fondskosten


    Diese Modelle sind die Grundlage für:

    • Investmententscheidungen auf Ebene des Investment Committees

    • Finanzierungsausschreibungen und Bankengespräche

    • Due Diligence-Prozesse

    • Reporting an Investoren, Beiräte oder Aufsichtsgremien

    • Szenarioanalysen (z. B. Zinsanstieg, Leerstand, Baukostenveränderungen)

    Unsere Leistungen im Bereich Cash Flow Modelling

    Als Real Estate Investment Advisor mit tiefgehender Marktkenntnis und methodischer Exzellenz bieten wir Ihnen:

    Maßgeschneiderte Cash Flow Modelle in Excel

    • Transparent, modular aufgebaut, klar dokumentiert

    • Beliebig skalierbar: vom Einzelobjekt bis zum Portfolio

    • Berücksichtigung aller relevanten Steuern, Gebühren, Risikozuschläge

    • Unterstützung bei Sensitivitäts- und Szenarioanalysen („What-If“-Analysen)

    Integrierte Anbindung an externe Systeme

    • Nahtlose Schnittstellen zu Datenbanken, ERP-Systemen (z. B. SAP RE, Yardi, DATEV, iX-Haus)

    • Automatisierter Import von Ist-Zahlen oder Marktparametern

    Verwendung in Finanzierungs- und Verkaufsprozessen

    • Erstellung von Cash Flow Forecasts für Banken, Mezzanine-Geber, Co-Investoren

    • Bewertungsgrundlage für Term Sheets, Investoren-Memos oder IMs

    • Unterstützung in Investoren- und Finanzierungspitches

    Für wen ist unser Modell besonders relevant?

    • Family Offices & institutionelle Investoren mit Buy-and-Hold- oder Value-Add-Strategie

    • Projektentwickler, die die Kapitaldienstfähigkeit und Exit-Prognosen darstellen müssen

    • Finanzierer & Banken, die belastbare Forecasts für Kreditentscheidungen benötigen

    • Investment Committees, die nachvollziehbare Szenarien und Entscheidungsgrundlagen fordern

    • Joint Venture Partner, die Transparenz und Governance benötigen


    Unser methodisches Know-how – Ihr Wettbewerbsvorteil

    Wir kombinieren jahrelange Erfahrung in der Strukturierung komplexer Immobilienprojekte mit fundierter Investment- und Finanzexpertise. Unsere Modelle basieren auf Best Practices aus Private Equity, Projektentwicklung und Asset Management – und sind stets auf Ihre Anforderungen abgestimmt.

    Transparenz, Flexibilität und Präzision – das sind die Grundprinzipien unserer Excel-Modelle. Sie ermöglichen es Ihnen, Chancen und Risiken Ihrer Investments frühzeitig zu erkennen und aktiv zu steuern.


    Sie möchten Ihre Investitionsentscheidungen auf ein neues Niveau heben?

    Gerne präsentieren wir Ihnen Referenzmodelle und zeigen, wie unsere Cash Flow Lösungen in Ihre bestehende Systemlandschaft integriert werden können – ob als Einzelmandat, im Rahmen eines Transaktionsprozesses oder als langfristiger Partner für Ihre Investmentsteuerung.

    Kontaktieren Sie uns für ein unverbindliches Erstgespräch – wir freuen uns darauf, Ihr Projekt kennenzulernen.

  • Leere Büroflächen als Chance: Wie Immobilieneigentümer von der Umnutzung in Wohnraum profitieren können

    Leere Büroflächen als Chance: Wie Immobilieneigentümer von der Umnutzung in Wohnraum profitieren können

    In Zeiten akuter Wohnungsnot und leerstehender Büroimmobilien rückt ein Thema immer stärker in den Fokus von Investoren und Eigentümern: die Umnutzung von Büroflächen zu Wohnraum. Was auf den ersten Blick nach einem sozialen und ökologischen Beitrag klingt, entpuppt sich bei näherer Betrachtung als handfeste unternehmerische Chance. Denn die Transformation ungenutzter Gewerbeflächen kann – richtig analysiert und umgesetzt – einen attraktiven Cashflow generieren, Immobilienwerte sichern und gleichzeitig gesellschaftlich dringend benötigten Wohnraum schaffen.

    Der Druck auf dem Wohnungsmarkt: Eine Herausforderung mit Potenzial

    Laut einer aktuellen Analyse fehlen deutschlandweit rund 550.000 Wohnungen, insbesondere im Segment des bezahlbaren Wohnraums in Ballungsgebieten. Gleichzeitig stehen vielerorts hunderttausende Quadratmeter Bürofläche leer – zum Beispiel allein in Hamburg zuletzt rund 753.000 m². Der Wandel des Arbeitsmarktes durch Homeoffice und Desk-Sharing verstärkt diesen Trend weiter.

    Was für Kommunen und Wohnungssuchende ein akutes Problem darstellt, kann für Immobilieneigentümer eine wirtschaftliche Möglichkeit sein: Der Umbau von leer stehenden Büroimmobilien in Wohneinheiten ist nicht nur eine Lösung mit gesellschaftlichem Mehrwert, sondern auch ein Weg zu stabileren und zukunftsfähigen Mieteinnahmen.

    Warum sich die Umnutzung lohnt – wirtschaftlich und ökologisch

    1. Reduzierte Baukosten durch Bestandsnutzung

    Ein wesentlicher Vorteil liegt in der vorhandenen Bausubstanz: Tragwerk, Hülle, Erschließung – vieles ist bereits vorhanden und spart somit Material- und Baukosten. Das macht Umbauten im Vergleich zu Neubauten häufig deutlich günstiger und ressourcenschonender. Der Großteil der sogenannten „grauen Energie“ ist bereits gebunden. Das bedeutet: weniger Emissionen, kürzere Bauzeiten, geringerer Planungsaufwand.

    2. Nachhaltigkeit und ESG-Konformität

    Die Nutzung bestehender Gebäude unterstützt Klimaziele und verbessert die ESG-Bilanz einer Immobilie. In einem Markt, in dem Nachhaltigkeit zunehmend auch finanzierungsrelevant wird, ist das ein strategischer Vorteil – insbesondere mit Blick auf Investoren, Banken und institutionelle Partner.

    3. Höherer Cashflow durch marktgerechte Wohnmieten

    In angespannten Wohnungsmärkten lassen sich deutlich stabilere Mieteinnahmen realisieren als mit klassischen Büroflächen, deren Mietpreisentwicklung seit der Pandemie stagniert oder rückläufig ist. Vor allem kleinere Wohneinheiten bieten ein gutes Rendite-Risiko-Verhältnis.

    Von der Idee zur Umsetzung: Der strukturierte Prozess der Umnutzung

    Ein erfolgreiches Redevelopment-Projekt beginnt mit einer detaillierten Analyse und endet nicht mit dem Bau, sondern mit dem stabilen Betrieb. Der typische Projektverlauf umfasst fünf zentrale Phasen:

    1. Start mit der Standort- und Objektbewertung

    Beginnen Sie mit einer objektivierten Bewertung Ihres Standorts:
    Wie hoch ist die lokale Wohnraumnachfrage? Welche Zielgruppen (z. B. Studierende, Familien, Senioren) dominieren den Markt? Welche baurechtlichen Einschränkungen gelten? Und ganz entscheidend: Ist die Immobilie strukturell für Wohnnutzung geeignet?

    Typische Kriterien:

    • Gebäudetiefe ≤ 14 Meter: wichtig für natürliche Belichtung

    • Flexible Grundrissstruktur: z. B. Stützenbauweise statt tragender Wände

    • Anzahl und Lage von Treppenhäusern und Aufzügen

    • Belichtung und Belüftungspotenziale

    • Brandschutz und Schallschutz-Status

    • Technische Gebäudeausstattung (TGA): z. B. zentrale Heizung, Lüftung, Elektrik

    Ein erfahrener Projektberater oder Architekt kann hier bereits in einer ersten Begehung eine fundierte Einschätzung liefern – häufig verbunden mit einem groben Investitionsrahmen und der Skizzierung potenzieller Wohnungsanzahlen.

    2. Cash Flow Modellierung: Rentabilität realistisch berechnen

    Ein entscheidender Schritt für Eigentümer und Investoren ist die wirtschaftliche Bewertung der Umnutzung. Dabei hilft ein detailliertes Cash Flow Modell, das sowohl die Umbaukosten, die zeitlichen Abläufe als auch die geplanten Mieteinnahmen und Betriebskosten berücksichtigt.

    Typische Eingangsgrößen:

    • Bau- und Planungskosten pro Quadratmeter

    • Förderfähige Anteile und mögliche Zuschüsse

    • Finanzierungsstruktur (Eigen-/Fremdkapital)

    • Geplante Mieten nach Zielgruppen

    • Vermietungszeitraum und Leerstandsrücklagen

    • Abschreibungsmodelle (AfA, Sonder-AfA bei Sozialwohnraum)

    Kennzahlen, die sich daraus ableiten:

    • Nettoanfangsrendite (Net Initial Yield)

    • Kapitalwert (NPV)

    • Interner Zinsfuß (IRR)

    • Break-Even-Zeitpunkt

    • Dynamische Amortisation

    Besonders bei Bestandsobjekten gilt: Eine moderate, aber realistische Miete ist meist erzielbarer als bei teuren Neubauten – was die Wirtschaftlichkeit trotz eventueller baulicher Herausforderungen oft verbessert.

    3. Rechtssicherheit schaffen – frühzeitig mit Behörden sprechen

    Das deutsche Planungs- und Bauordnungsrecht stellt hohe Anforderungen an Nutzungsänderungen. Umso wichtiger ist es, frühzeitig in den Dialog mit Bauämtern, Stadtplanern und ggf. Denkmalschutzbehörden zu gehen.

    Dabei helfen u. a.:

    • §34 BauGB (Einfügung in Umgebung)

    • §13a BauGB (beschleunigte Verfahren im Innenbereich)

    • aktuelle Landesverordnungen zu Standards für Umbauten (z. B. Schleswig-Holstein oder Hamburg)

    • Befreiungen von Stellplatznachweisen oder Abweichungen bei Fensterflächenquoten

    Ziel sollte ein rechtssicherer Umbau sein, der keine bösen Überraschungen während oder nach der Bauphase bringt.

    4. Fördermittel und steuerliche Hebel nutzen

    Der Staat unterstützt die Umnutzung mit diversen Förderinstrumenten, insbesondere im Bereich bezahlbares Wohnen oder energetische Sanierung. Fördermöglichkeiten bestehen auf mehreren Ebenen:

    • Bundesebene: z. B. KfW-Förderkredite, BEG-Programme

    • Landesprogramme: Zuschüsse für Umbauten, Wohnraumförderung

    • Kommunalebene: Belegrechtsvergaben oder Erschließungshilfen

    • Steuerlich: Sonderabschreibungen für Sozialwohnungen (§7b EStG), Denkmal-AfA, Investitionsabzugsbeträge

    Wichtig ist: Fördermittel sind frühzeitig zu beantragen und meist an bestimmte Standards oder Mietobergrenzen gebunden. Daher sollten sie früh in die Planung integriert werden – nicht erst, wenn die Baukosten bereits fixiert sind.

    5. Vermarktung oder Betrieb: Nachhaltige Nutzung für stabile Erträge

    Nach dem erfolgreichen Umbau Ihrer Büroimmobilie in Wohnraum steht die Entscheidung an: Bestand halten oder veräußern? Beide Wege bieten unterschiedliche Chancen – entscheidend ist, welches Ziel Sie mit der Immobilie verfolgen: kurzfristige Liquidität, langfristiger Cashflow oder Portfoliooptimierung.

    Option A: Bestandsentwicklung und Vermietung

    Wenn Sie Ihre Immobilie im Bestand behalten, profitieren Sie von regelmäßigen, kalkulierbaren Mieteinnahmen. Gerade in angespannten Wohnungsmärkten lassen sich Wohnflächen in gut angebundenen Lagen nachhaltig und schnell vermieten – häufig mit geringeren Vermarktungskosten als bei Neubauwohnungen.

    Besonders interessant:

    • Mikro-Apartments oder WG-fähige Wohnungen für Studierende oder Young Professionals

    • Barrierearme Einheiten für Senioren oder Menschen mit Unterstützungsbedarf

    • Sozial geförderte Wohnungen, oft in Kooperation mit Trägern oder Städten (z. B. mit Belegrechten oder garantierter Vermietung)

    Die langfristige Vermietung empfiehlt sich vor allem bei:

    • positivem Cashflow ab Tag 1

    • attraktiver Lage mit Mietpreisdynamik

    • Absicherung gegen Marktzyklen durch diversifizierte Mieterstruktur

    Option B: Verkauf im sanierten Zustand

    Ein Redevelopment kann auch als gezielte Wertsteigerungsstrategie dienen: Durch den Umbau steigern Sie die Nutzbarkeit, reduzieren Leerstand und schaffen Wohnfläche – eine begehrte Ware, besonders für institutionelle Käufer oder Wohnbaugesellschaften.

    Verkaufsvorteile:

    • Realisierung stiller Reserven durch Aufwertung

    • Höhere Kaufpreisfaktoren für vermieteten Wohnraum als für leerstehende Büroflächen

    • Möglichkeit zur Projektbündelung (z. B. Paketverkauf mehrerer umgenutzter Objekte)

    Für diese Strategie sollte frühzeitig ein Vermarktungskonzept entwickelt werden – etwa mit Zielgruppenanalyse, Nutzungskonzept, Visualisierungen und Exit-Szenarien.

    Option C: Kooperation mit sozialen Trägern oder Wohnprojekten

    Gerade in urbanen Lagen und bei kleineren Einheiten kann es sinnvoll sein, langfristige Partnerschaften mit sozialen Trägern, Wohninitiativen oder Kommunen einzugehen. Diese übernehmen häufig nicht nur die Mietzahlungen (z. B. über KDU-Leistungen), sondern auch Teile der Verwaltung.

    Diese Option bietet:

    • stabile Mieteinnahmen mit minimalem Leerstandsrisiko

    • öffentlichkeitswirksame Wirkung (ESG/Nachhaltigkeit)

    • ggf. Zugang zu zusätzlichen Fördermitteln oder steuerlichen Vergünstigungen

    Hindernisse und wie man sie überwindet

    Natürlich ist die Umnutzung kein Selbstläufer. Herausforderungen bestehen unter anderem in:

    • baurechtlichen Einschränkungen (Nutzungsänderung, Brandschutz, Stellplatznachweis),

    • hohen Anforderungen an Schallschutz und Energieeffizienz,

    • der Notwendigkeit eines funktionalen Grundrisszuschnitts für Wohneinheiten.

    Doch genau hier setzen strategische Planung und spezialisierte Beratung an. Mit einem interdisziplinären Team aus Architekten, Projektentwicklern, Finanzierungs- und Steuerexperten lassen sich auch komplexe Projekte erfolgreich umsetzen. Ein erfahrener Partner kann zudem helfen, realistische Förderkulissen zu identifizieren und Genehmigungsprozesse zu beschleunigen.

    Perspektiven: Vom Einzeleigentümer bis zum institutionellen Investor

    Je nach Eigentümerstruktur gibt es unterschiedliche Strategien und Ziele für ein Redevelopment:

    • Privatinvestoren mit leerstehenden Büros: können durch Umnutzung neue Mieteinnahmen generieren, Abschreibungen nutzen und die Vermögenssubstanz sichern.

    • Family Offices und Bestandshalter: profitieren von der ESG-Wirkung und Portfoliodiversifikation – insbesondere in Regionen mit begrenztem Neubaupotenzial.

    • Wohnungsbaugesellschaften und Genossenschaften: können leerstehende Flächen aktivieren, um sozialgebundene Wohnangebote zu schaffen – oft gefördert und mit langfristig planbaren Cashflows.

    • Institutionelle Investoren: entwickeln häufig ganze Quartiere um – z. B. in Kombination mit Mischnutzungen, Mobilitätskonzepten und neuer Infrastruktur.

    Fazit: Wandel als Chance für zukunftsfähige Investments

    Die Umnutzung von Büroflächen zu Wohnraum ist mehr als ein kurzfristiger Trend – sie ist eine strategische Antwort auf mehrere drängende Fragen zugleich: bezahlbarer Wohnraum, Klimaschutz, nachhaltige Stadtentwicklung und wirtschaftlich sinnvolle Nachnutzung.

    Für Eigentümer und Investoren, die ihre Immobilienportfolios resilienter aufstellen möchten, bieten leerstehende Gewerbeflächen ein bemerkenswertes Potenzial – vorausgesetzt, man erkennt es und setzt es gezielt um.

    Sie möchten wissen, welches Potenzial in Ihrer Büroimmobilie steckt?
    Wir begleiten Sie von der Idee bis zur Umsetzung – neutral, ergebnisoffen und mit dem Ziel, das Beste aus Ihrer Immobilie zu machen.
  • Gewerbeleerstand und steigende Mieten: Was Immobilieninvestoren jetzt beachten sollten

    Gewerbeleerstand und steigende Mieten: Was Immobilieninvestoren jetzt beachten sollten

    Die deutschen Innenstädte befinden sich im Umbruch – sichtbar an immer mehr leerstehenden Schaufenstern, geschlossenen Traditionskneipen und dem Rückzug etablierter Einzelhändler. Was viele Investoren lange nicht betraf, entwickelt sich nun zunehmend zu einem wirtschaftlichen Risiko: Der Strukturwandel im stationären Handel schlägt unmittelbar auf die Werthaltigkeit und Vermietbarkeit von Einzelhandelsimmobilien durch.

    Besonders betroffen sind eigentlich stark frequentierte Großstadtlagen – also genau jene Standorte, die traditionell als besonders werthaltig galten. Doch selbst in der Münchener Innenstadt, wo mit bis zu 340 EUR/m² die höchsten Gewerbemieten im deutschsprachigen Raum aufgerufen werden, stehen Läden leer. In Frankfurt verlangen Eigentümer in Spitzenlagen bis zu 270 EUR/m², in Düsseldorf liegt das Mietniveau auf ähnlichem Niveau. In Berlin haben sich die Gewerbemieten in beliebten Vierteln innerhalb von zehn Jahren sogar verdoppelt. Diese Entwicklung geht jedoch längst nicht mehr mit stabilen Erträgen einher.

    Hochfrequenz garantiert keine Stabilität mehr

    Die Kaufingerstraße in München gilt als die meistbesuchte Einkaufsstraße im gesamten DACH-Raum. Im Februar 2025 zählte sie 1,8 Millionen Passanten. Dennoch müssen selbst hier Einzelhändler schließen – das Verhältnis von Umsatz zu Miete stimmt für viele nicht mehr. Ähnlich im Frankfurter Nordend: Das Café Lido, über 23 Jahre lang etabliert, gab auf, nachdem eine Mieterhöhung um 70 % angekündigt wurde. In Berlin-Prenzlauer Berg, lange Zeit Synonym für florierende Gastronomie, werden aktuell mehrere traditionsreiche Lokale geschlossen, darunter das Kultobjekt „WATT“. Der Grund: Auslaufende oder nicht verlängerte Mietverträge – wirtschaftlich nicht mehr tragbar.

    Diese Fälle sind keine Einzelfälle, sondern Teil einer deutschlandweiten Entwicklung. Laut Handelsverband Deutschland (HDE) sind seit Beginn der Pandemie bereits rund 40.000 Einzelhändler vom Markt verschwunden. Eine Prognose geht davon aus, dass in den kommenden vier Jahren weitere 46.000 Betriebe folgen werden. Ursache sind unter anderem steigende Mietkosten, ein verändertes Konsumverhalten und die hohen Belastungen durch inflationsbedingte Indexmietverträge – ein Modell, das im Gewerbesegment gängige Praxis ist.

    Indexmieten und Inflation: Eine riskante Kombination

    Im Gegensatz zu Wohnmietverhältnissen sehen gewerbliche Mietverträge häufig Indexklauseln vor, die eine mehrfache Anpassung pro Jahr erlauben. Besonders in den Inflationsjahren 2022 und 2023 mussten über 50 % der Händler höhere Mieten zahlen. Während gleichzeitig die Kundenfrequenz in vielen Stadtteilen sank, konnten zahlreiche Gewerbetreibende diese Mehrbelastung nicht mehr kompensieren – weder durch Preissteigerungen noch durch Umsatzwachstum. Insbesondere inhabergeführte Betriebe trifft das hart.

    Eine Analyse der IHK Baden zeigt, dass rund 30 % aller gewerblichen Innenstadtbetriebe (Einzelhandel, Dienstleistung, Gastronomie) heute so schlecht aufgestellt sind, dass sie ohne Kurskorrektur innerhalb der nächsten zehn Jahre nicht mehr existieren werden. Besonders problematisch: Auch größere Ketten sind betroffen – und deren Rückzug wirkt sich überproportional auf die umliegende Infrastruktur aus.

    Makroeffekte auf ganze Stadtviertel – auch für Investoren relevant

    Die wirtschaftlichen Folgen gehen über einzelne Mietverhältnisse hinaus. Schließt ein großes Geschäft oder Warenhaus, bricht häufig das gesamte Umfeld ein – kleinere Geschäfte verlieren ihre Laufkundschaft, Besuchsanlässe gehen zurück, ganze Straßenzüge veröden. Diese Spirale aus Leerstand, sinkender Passantenfrequenz und Attraktivitätsverlust gefährdet nicht nur die Mietrendite, sondern mittelfristig auch die Verkehrswerte von Objekten.

    Selbst gentrifizierte Viertel wie die Maxvorstadt in München oder Berlin-Prenzlauer Berg sind nicht immun. In beiden Lagen stagnieren die Immobilienpreise trotz gesunkener Zinsen seit knapp drei Jahren – ein klares Warnsignal für Investoren, dass reine Lagequalität nicht mehr ausreicht.

    Lösungsansätze: Mietpartnerschaften und neue Nutzungskonzepte

    Die HDE und zahlreiche IHKs raten mittlerweile zu umsatzbasierten Mietmodellen. Diese ermöglichen Flexibilität: Läuft das Geschäft gut, profitieren Vermieter direkt mit. In schwächeren Phasen wird die wirtschaftliche Belastung für den Mieter reduziert – das senkt das Ausfallrisiko und stabilisiert den Cashflow. Auch Kombinationen aus Mindestmiete plus Umsatzkomponente gewinnen an Bedeutung. Aufgrund der aufsichtsrechtlichen Limitierung „Aktive unternehmerische Bewirtschaftung“ ist dies inbesondere für regulierte Immobilien-Sondervermögen, nur eingeschränkt möglich.

    Darüber hinaus müssen Vermieter umdenken – strategische Fragen aus Investorensicht. Die veränderte Marktlogik verlangt neue Denkansätze bei Bestandsimmobilien. Wer heute in innerstädtische Handelslagen investiert oder Bestand hält, muss sich mit folgenden zentralen Fragen auseinandersetzen:

    • Welche Nutzungsarten sind künftig tragfähig?
      Klassischer Einzelhandel verliert in vielen Lagen an wirtschaftlicher Substanz. Stattdessen gewinnen andere Konzepte an Relevanz: Showrooms mit Online-Anbindung, medizinische Dienstleistungen, Nahversorgung oder spezialisierte Manufaktur-Formate bieten Stabilität, weil sie weniger stark von Laufkundschaft abhängen. Auch hybride Nutzung (Verkauf + Beratung + Versand) wird zunehmend relevant.

    • Welche Mischformen – etwa aus Handel, Gastronomie, Kultur, Dienstleistungen oder temporärer Nutzung – lassen sich realisieren?
      Gemischte Konzepte sorgen für Frequenz, schaffen Synergien und erhöhen die Aufenthaltsqualität. Die Kombination von Tagesgastronomie mit Co-Working-Elementen, Mikro-Kulturangeboten oder Pop-up-Flächen kann insbesondere in Vierteln mit hoher Fluktuation und junger Zielgruppe neue Impulse setzen.

    • Wie tragfähig ist das bisherige Nutzungskonzept unter den neuen Rahmenbedingungen?
      Eine fundierte Nutzungsanalyse offenbart Schwächen frühzeitig: Passt das Mieterprofil noch zur Mikrolage? Ist das Objekt barrierefrei, energieeffizient, ESG-konform? Lassen sich die Flächen flexibel an unterschiedliche Formate anpassen?

    • Wie hoch ist das Re-Investitionspotenzial bzw. der Kapitalbedarf für eine Umnutzung oder Repositionierung?
      Nicht jeder Umbau rechnet sich – aber gezielte Investitionen in Substanz, Flächeneffizienz und Drittverwendungsfähigkeit verbessern die Vermietbarkeit und sichern langfristig Werte. Eine Standort- und Mietpreisprognose ist hier zwingend.

    • Wie kann das Risiko struktureller Leerstände reduziert werden?
      Flexible Mietmodelle (z. B. umsatzabhängige Miete, Staffelmodelle, temporäre Zwischennutzung) verringern das Kündigungsrisiko und ermöglichen eine Anpassung an Marktschwankungen – ein entscheidender Vorteil in volatilen Phasen.

    • Welche Rolle spielt die ESG-Strategie für Gewerbeimmobilien?
      Energieeffizienz, soziale Nutzungskonzepte (z. B. Quartiersintegration) und Governance-Fragen rücken auch bei Gewerbeimmobilien zunehmend in den Fokus institutioneller Investoren. Wer ESG-Faktoren ignoriert, riskiert zukünftig Bewertungsabschläge und eingeschränkten Zugang zu Finanzierungsmitteln.

    • Wie verändert sich die Lagequalität durch den Rückgang von Frequenzankern (z. B. Warenhäuser)?
      Der Rückzug großer Handelsketten kann negative Spillover-Effekte auslösen. Eine Neubewertung der Makro- und Mikrolage – inklusive Erreichbarkeit, Mobilität, sozialem Umfeld – ist unerlässlich, um Standortchancen realistisch einzuschätzen.

    Werterhalt und Mietstabilität sind in Zeiten strukturellen Wandels keine Selbstläufer mehr. Sie setzen aktives Management, kreative Nutzungskonzepte und ein belastbares Verständnis für Stadtentwicklung voraus. Besonders in B-Lagen oder sich wandelnden Quartieren entscheidet nicht die Miete von gestern, sondern das Nutzungspotenzial von morgen über den Erfolg einer Investition.

    Beratung als Wertschutzinstrument

    Gerade in einem Marktumfeld, das sich dynamisch verändert, ist fundierte Beratung entscheidend. Eigentümer sollten die aktuelle Performance und das Potenzial ihrer Objekte professionell analysieren lassen – mit Fokus auf Mietstruktur, Nutzungskonzept, ESG-Konformität und Marktfähigkeit. Ohne solche Maßnahmen drohen Vermietungsprobleme, Wertverluste und teure Umbaumaßnahmen ohne Strategie.

    Wandel proaktiv begleiten – Chancen erkennen

    Die Zeiten, in denen Lagen allein über den Erfolg entschieden, sind vorbei. Heute geht es um intelligente Nutzungskonzepte, faire Mietstrukturen und die Fähigkeit, auf strukturelle Marktveränderungen flexibel zu reagieren. Für Eigentümer und Investoren bietet dieser Wandel nicht nur Risiken, sondern auch Chancen – wenn er aktiv begleitet wird.

  • Krise bei Immobilienfonds: Privatanleger ziehen Milliarden ab – Vertrauen schwindet, Markt unter Druck

    Krise bei Immobilienfonds: Privatanleger ziehen Milliarden ab – Vertrauen schwindet, Markt unter Druck

    Trotz einer leichten Erholung der Immobilienpreise in Deutschland bleibt die Lage für Immobilienfonds angespannt. Besonders offene Immobilienfonds für Privatanleger verzeichnen dramatische Kapitalabflüsse. Diese Entwicklung führt zu Fondsauflösungen, sinkenden Renditen und strukturellen Marktveränderungen. Die Ursachen liegen in gestiegenen Zinsen, verändertem Nutzerverhalten bei Gewerbeimmobilien, regulatorischen Unsicherheiten und einer zunehmenden Konkurrenz durch andere Anlageklassen.

    Privatanleger entziehen Immobilienfonds massiv Kapital

    Im Zeitraum bis März 2025 haben Privatanleger rund 11,44 Milliarden Euro aus europäischen offenen Immobilienfonds abgezogen – ein Anstieg von 20 Prozent gegenüber dem Vorjahr. Allein in Deutschland wurden 2024 mehr als fünf Milliarden Euro aus entsprechenden Produkten abgezogen. Im Januar 2025 erreichte das Volumen der Rückgaben ein historisches Hoch. Die monatlichen Zuflüsse sind seit über einem Jahr durchgängig negativ.

    Fondsauflösungen und Liquiditätsengpässe

    Aufgrund der anhaltenden Rückgaben schließen mehrere Anbieter ihre Fonds. Ein britischer Vermögensverwalter hat beispielsweise seine drei Immobilienfonds für Privatanleger mit einem Volumen von 1,8 Milliarden Pfund aufgelöst. Auch andere Fondsgesellschaften, darunter internationale Anbieter, geben Produkte auf, da diese nicht die erforderliche Größe oder Rentabilität erreicht haben. In vielen Fällen sind es genau die Privatanleger, die über Rückgabewünsche den Liquiditätsdruck erhöhen und damit eine Schließung erzwingen.

    Renditen sinken, Bewertungsprobleme belasten das Vertrauen

    Die Renditen offener Immobilienfonds sind stark rückläufig. Einzelne Produkte erzielten zuletzt kaum noch Erträge, bei einigen kam es zu signifikanten Abschreibungen auf Immobilienwerte. Die regelmäßige, aber nicht tagesaktuelle Bewertung von Immobilien führt dazu, dass Anleger oft vorsorglich Kapital abziehen, bevor mögliche Wertkorrekturen stattfinden. Diese Verzögerung in der Preisbildung mindert das Vertrauen der Anleger zusätzlich.

    Herausforderungen bei Büroimmobilien und Umweltauflagen

    Viele dieser Fonds für Privatanleger investieren in Büro- und Einzelhandelsimmobilien, die durch Homeoffice-Trends und sich änderndes Konsumverhalten strukturell unter Druck geraten sind. Hinzu kommen strengere Energieeffizienz- und Umweltvorgaben, die Investitionen in den Gebäudebestand erforderlich machen – was sich negativ auf die Rentabilität auswirkt.

    Ausblick: Das Modell des offenen Immobilienfonds für Privatanleger steht auf dem Prüfstand

    Die anhaltenden Kapitalabflüsse deuten auf einen tiefgreifenden Strukturwandel hin. Klassische offene Immobilienfonds mit täglicher Rückgabemöglichkeit geraten zunehmend unter Druck. Anleger bevorzugen zunehmend liquide, transparente und diversifizierte Anlageformen. In Zukunft könnten spezialisierte Fonds mit klarer Fokussierung auf nachhaltige oder infrastrukturnahe Immobilien, kombiniert mit innovativen Rückgaberegeln, attraktiver sein. Voraussetzung ist jedoch ein stabilerer Markt und neues Vertrauen auf Anlegerseite.

  • SRRI (Synthetic Risk and Reward Indicator) bei Immobilienfonds

    SRRI (Synthetic Risk and Reward Indicator) bei Immobilienfonds

    Der SRRI (Synthetic Risk and Reward Indicator) ist ein europaweit standardisierter Kennwert, der das Risiko- und Ertragspotenzial eines Investmentfonds auf einen Blick sichtbar macht. Er ist ein zentraler Bestandteil des sogenannten PRIIPs-KID (Basisinformationsblatt gemäß der EU-Verordnung für verpackte Anlageprodukte für Kleinanleger und Versicherungsanlageprodukte) und soll insbesondere privaten Anlegern helfen, die Risiken verschiedener Fonds besser einschätzen und vergleichen zu können.


    Die SRRI-Skala: Von Sicherheit bis Schwankung

    Die SRRI-Skala reicht von 1 (sehr niedriges Risiko) bis 7 (sehr hohes Risiko):

    Risikoklasse Bedeutung
    1 sehr niedriges Risiko
    2 niedriges Risiko
    3 mittleres Risiko
    4 mittleres Risiko
    5 mittleres bis erhöhtes Risiko
    6 erhöhtes Risiko
    7 sehr hohes Risiko

    Die Risikoklasse zeigt, wie stark der Wert des Fonds in der Vergangenheit geschwankt hat – sie ist somit ein Indikator für die historische Volatilität.


    Wie wird der SRRI berechnet?

    Die Berechnung des SRRI basiert auf der Volatilität des Fonds, also auf der Intensität der Wertschwankungen über einen Zeitraum von in der Regel fünf Jahren.

    Berechnungsschritte im Überblick:

    1. Analyse der wöchentlichen Renditen des Fonds über fünf Jahre.
    2. Berechnung der Standardabweichung dieser Renditen (Maß für die Schwankungsbreite).
    3. Einstufung in eine SRRI-Klasse gemäß den Schwellenwerten der Europäischen Aufsichtsbehörden.

    Je höher die Schwankungen, desto höher die Risikoklasse.


    Risiko und Rendite – ein notwendiger Zusammenhang

    Grundsätzlich gilt, je höher das Risiko, desto größer das Renditepotenzial – aber auch die Wahrscheinlichkeit von Verlusten. Fonds mit niedriger SRRI-Klasse (1–2) zeichnen sich durch geringe Schwankungen, aber auch geringere Ertragserwartungen aus. Fonds mit hoher Risikoklasse (6–7) bieten langfristig höhere Renditechancen, unterliegen jedoch stärkeren Kursschwankungen.

    Der SRRI basiert ausschließlich auf Vergangenheitsdaten. Er stellt keine Prognose für die künftige Wertentwicklung dar und sollte immer im Zusammenhang mit weiteren Informationen im PRIIPs-KID betrachtet werden.

    Anlegertypen und das PRIIPs-KID – Wer bekommt welche Informationen?

    Die Pflicht zur Bereitstellung eines PRIIPs-KID (Basisinformationsblatt) – und damit auch des SRRI (Synthetic Risk and Reward Indicator) – hängt stark vom Anlegertyp ab. Entscheidend ist, ob es sich um Privatanleger, semi-professionelle Anleger (nur in Deutschland) oder professionelle Anleger handelt.

    Privatanleger

    Privatanleger sind Personen ohne institutionellen Hintergrund oder besondere fachliche Kenntnisse in der Kapitalanlage.
    Für diese Anlegergruppe ist das PRIIPs-KID gesetzlich vorgeschrieben und muss vor dem Kauf eines entsprechenden Finanzprodukts übergeben werden.

    • Der SRRI ist Bestandteil des KID und soll dabei helfen, das Risiko des Produkts verständlich einzuordnen.
    • Ziel ist es, die Vergleichbarkeit von Finanzprodukten zu fördern und den Anlegerschutz zu stärken.

    Semi-professionelle Anleger – eine Besonderheit nur in Deutschland

    Die Kategorie der semi-professionellen Anleger existiert ausschließlich in Deutschland und ist in dieser Form nicht Bestandteil der europäischen PRIIPs-Verordnung. Sie wurde im deutschen Kapitalanlagegesetzbuch (KAGB) eingeführt, um eine zusätzliche Anlegergruppe zwischen Privat- und professionellen Investoren zu schaffen.

    Merkmale semi-professioneller Anleger:

    • Mindestanlage von 200.000 Euro.
    • Schriftliche Erklärung, dass sie sich der Risiken bewusst sind.
    • Bestätigung, über notwendige Kenntnisse und Erfahrungen zu verfügen.

    In Bezug auf das PRIIPs-KID bedeutet das:

    • Nach europäischem Recht sind semi-professionelle Anleger formal wie professionelle Anleger zu behandeln.
    • Das bedeutet: Es besteht keine gesetzliche Pflicht, ihnen ein KID bereitzustellen.
    • In der Praxis können Anbieter dennoch freiwillig ein KID zur Verfügung stellen, insbesondere wenn Produkte auch für private Investoren zugänglich sind oder es aus Transparenzgründen gewünscht ist.

    Professionelle Anleger

    Professionelle Anleger (z. B. Banken, Versicherungen, Fondsmanager, institutionelle Investoren) gelten als ausreichend sachkundig, um Finanzprodukte ohne standardisierte Informationsblätter wie das KID beurteilen zu können.

    • Für sie besteht keine Pflicht zur Aushändigung eines PRIIPs-KID.
    • Der SRRI ist ebenfalls nicht vorgeschrieben, kann aber im Rahmen interner Risikoberichte oder anderer aufsichtsrechtlicher Dokumente verwendet werden.

    Europäischer Kontext und Besonderheit Deutschlands

    In der europäischen PRIIPs-Verordnung wird grundsätzlich nur zwischen Privatanlegern und professionellen Anlegern unterschieden. Die deutsche Regelung des semi-professionellen Anlegers ist eine nationale Ergänzung, die im EU-Kontext keine rechtliche Entsprechung hat. Daher gilt in allen anderen EU-Mitgliedstaaten gibt es keine semi-professionelle Kategorie. Semi-professionelle Anleger in Deutschland werden EU-rechtlich wie professionelle Anleger behandelt, auch wenn sie aus Sicht des KAGB Sonderregelungen unterliegen.

  • „Discretionary vs. Non-Discretionary Immobilienfonds: Unterschiede, Vorteile und Risiken

    „Discretionary vs. Non-Discretionary Immobilienfonds: Unterschiede, Vorteile und Risiken

    Im Kontext von Immobilienfonds beziehen sich „discretionary“ und „non-discretionary“ auf den Grad der Entscheidungsbefugnis, den der Fondsmanager bei der Auswahl und Verwaltung der Immobilien hat. Diese Unterscheidung spielt eine wichtige Rolle, da sie bestimmt, wie aktiv oder passiv ein Fondsmanager die Investitionen steuert und in welchem Maße die Investoren Einfluss auf die Entscheidungen haben.

    1. Discretionary Immobilienfonds (diskretionäre Immobilienfonds)

    Bei einem discretionären Immobilienfonds hat der Fondsmanager weitgehende Entscheidungsfreiheit, wie er das Kapital der Investoren anlegt. Der Fondsmanager trifft Entscheidungen über die Art und Weise, wie das Kapital investiert wird, und bestimmt eigenständig, welche Immobilien gekauft, verkauft oder renoviert werden.

    • Strategie und Entscheidungsmacht: Der Fondsmanager legt die Anlagestrategie fest und kann diese je nach Marktentwicklungen anpassen. Dabei folgt er in der Regel einem bestimmten Ziel, z. B. dem Erwerb von Immobilien in bestimmten geografischen Regionen oder einer bestimmten Marktsegmentierung (z. B. Gewerbeimmobilien, Wohnimmobilien, Logistikimmobilien). Diese Entscheidungen werden auf Basis von Marktanalysen, Trends und der Einschätzung des Managers getroffen.

    • Flexibilität: Ein diskretionärer Immobilienfonds kann auch schneller auf Marktveränderungen reagieren, da der Fondsmanager nicht auf Zustimmung von Investoren warten muss, um Investitionen zu tätigen. Dies ist besonders vorteilhaft, wenn sich Chancen auf dem Markt ergeben, die schnell genutzt werden müssen.

    • Beispiel: Ein Immobilienfonds, der in Bürogebäude in europäischen Großstädten investiert, könnte entscheiden, kurzfristig in aufstrebende Märkte wie das Baltikum zu investieren, wenn er dort attraktive Renditen erwartet.

    • Risiko und Belohnung: Der Fondsmanager trägt das Risiko für die Entscheidungen. Wenn die Strategie gut umgesetzt wird, können höhere Renditen erzielt werden, da der Manager seine Expertise einsetzen kann. Andererseits könnten schlechte Entscheidungen zu Verlusten führen.

    2. Non-Discretionary Immobilienfonds (nicht-diskretionäre Immobilienfonds)

    Bei einem nicht-diskretionären Immobilienfonds ist die Entscheidungsfreiheit des Fondsmanagers stark eingeschränkt. Die Investoren behalten weitgehend die Kontrolle über die getroffenen Entscheidungen. Der Fondsmanager agiert meist nur als Verwalter, der Investitionen basierend auf den Anweisungen oder Genehmigungen der Investoren tätigt.

    • Strategie und Entscheidungsmacht: In einem non-diskretionären Fonds geben die Investoren oder ein Investment Committee dem Fondsmanager klare Anweisungen, wie das Kapital angelegt werden soll. Die Investoren können zum Beispiel genau festlegen, in welche Art von Immobilien investiert werden soll, oder sogar, in welchen geografischen Regionen der Fonds tätig sein soll.

    • Rolle des Fondsmanagers: Der Fondsmanager hat die Aufgabe, die Anweisungen der Investoren umzusetzen, ohne dabei eigenständig Entscheidungen zu treffen. Das bedeutet, dass der Fondsmanager keine Flexibilität hat, um schnell auf Marktchancen oder -risiken zu reagieren. Jede Investition oder Transaktion muss von den Investoren genehmigt werden.

    • Beispiel: Ein Immobilienfonds, bei dem Investoren festlegen, dass nur in Neubauten von Wohnimmobilien in Deutschland investiert werden darf, und der Fondsmanager muss diese Vorgaben genau einhalten. Der Fondsmanager könnte auch nur bei konkreten Anfragen oder zur Genehmigung von Immobilienkäufen und -verkäufen tätig werden.

    • Risiko und Belohnung: In einem non-diskretionären Fonds haben die Investoren mehr Kontrolle, aber auch mehr Verantwortung, da sie die Strategien und Entscheidungen direkt beeinflussen. Das Risiko liegt stärker bei den Investoren, da sie die Verantwortung für die strategischen Entscheidungen tragen.

    Zusammenfassung der Unterschiede

    Merkmal Discretionary Immobilienfonds Non-Discretionary Immobilienfonds
    Entscheidungsfreiheit des Managers Hohe Entscheidungsfreiheit für den Fondsmanager Geringe Entscheidungsfreiheit für den Fondsmanager
    Strategie Wird vom Fondsmanager festgelegt und angepasst Wird von den Investoren festgelegt und kontrolliert
    Flexibilität Hohe Flexibilität, um auf Marktveränderungen zu reagieren Geringe Flexibilität, Investitionen müssen genehmigt werden
    Risikoverteilung Das Risiko liegt stärker beim Fondsmanager Das Risiko liegt stärker bei den Investoren
    Beispiel Der Fondsmanager entscheidet, in welche Immobilien investiert wird und wann sie gekauft oder verkauft werden. Die Investoren bestimmen, welche Immobilien gekauft oder verkauft werden, und der Fondsmanager setzt dies um.

    Fazit

    Die Wahl zwischen einem discretionären und einem non-discretionären Immobilienfonds hängt von den Präferenzen und Zielen des Anlegers ab. Ein discretionärer Fonds bietet mehr Potenzial für eine aktive Verwaltung und eine flexible Reaktion auf Chancen und Risiken, während ein non-discretionärer Fonds den Investoren mehr Kontrolle über die Anlageentscheidungen gibt, aber auch eine größere Verantwortung und möglicherweise weniger Flexibilität bedeutet.

  • BaFin Merkblatt (Entwurf) zur Einflussnahme von Investoren auf Investitions-/Deinvestitionsentscheidungen von Kapitalverwaltungsgesellschaften

    BaFin Merkblatt (Entwurf) zur Einflussnahme von Investoren auf Investitions-/Deinvestitionsentscheidungen von Kapitalverwaltungsgesellschaften

    BaFin konkretisiert Grenzen der Anlegerbeteiligung an Investmententscheidungen (Entwurf)

    Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) hat in ihrem Entwurf eines Merkblatts zur Einflussnahme von Anlegern auf Investments und Desinvestments von Investmentvermögen neue Klarstellungen getroffen ( Download). Diese betreffen insbesondere Kapitalverwaltungsgesellschaften (KVGs), die dem Kapitalanlagegesetzbuch (KAGB) unterliegen.

    Warum ist dieses Merkblatt relevant?

    Das Merkblatt definiert die Grenzen, innerhalb derer Anleger auf Anlageentscheidungen Einfluss nehmen dürfen, ohne dass dies gegen aufsichtsrechtliche Vorgaben verstößt. Dabei steht insbesondere die Abgrenzung zwischen zulässiger Einflussnahme und unzulässiger Steuerung durch Anleger im Fokus.

    In diesem Zusammenhang stellt die BaFin klar, dass die Verwaltung von Investmentvermögen ausschließlich Aufgabe der KVG ist. Zwar können Anleger – darunter auch beaufsichtigte Banken und Versicherer – Wünsche äußern oder Vorschläge machen, jedoch darf dies nicht dazu führen, dass die KVG ihre unabhängige Entscheidungsbefugnis verliert.

    Rechtlicher Rahmen und Dokumentationspflichten

    Ein zentraler Bezugspunkt des Merkblatts ist § 17 KAGB, wonach das Investmentvermögen stets von einer KVG verwaltet werden muss. Anleger haben demnach keine direkte Steuerungsmöglichkeit, sondern nur begrenzte Einflussmöglichkeiten. Eine zu weitgehende Einflussnahme könnte sogar dazu führen, dass kein Investmentvermögen im Sinne des § 1 Abs. 1 KAGB mehr vorliegt.

    Zudem betont die BaFin die Notwendigkeit der Dokumentation solcher Einflussnahmen. Die KVGs sind verpflichtet, jede zulässige Anlegerbeteiligung nachvollziehbar festzuhalten, um Transparenz sicherzustellen und nachzuweisen, dass sie weiterhin eigenständig Entscheidungen trifft. Die hierfür erforderlichen Dokumentationen sollen jedoch keinen erheblichen Mehraufwand verursachen, da sie ohnehin unter § 28 KAGB geregelt sind.

    Was bedeutet das für Kapitalverwaltungsgesellschaften und Anleger?

    1. Kapitalverwaltungsgesellschaften müssen ihre Entscheidungsautonomie wahren: Jede Anlegerbeteiligung sollte kritisch geprüft und dokumentiert werden, um aufsichtsrechtliche Verstöße zu vermeiden.
    2. Anleger haben begrenzte Mitspracherechte: Einflussnahmen sind möglich, dürfen jedoch nicht dazu führen, dass die KVG ihre Position als unabhängiger Verwalter verliert.
    3. Dokumentation als Sicherheitsmechanismus: Eine ordnungsgemäße Aufzeichnung schützt sowohl die KVG als auch die Anleger und ermöglicht eine transparente Nachverfolgbarkeit der Entscheidungen.

    Fazit

    Der Entwurf des BaFin-Merkblatts schafft mehr Klarheit bezüglich der zulässigen Einflussnahme von Anlegern auf Investmententscheidungen. KVGs sollten ihre internen Prozesse dahingehend prüfen, ob sie den Anforderungen entsprechen. Durch eine präzise Dokumentation können sie sicherstellen, dass ihre Entscheidungsprozesse im Rahmen des KAGB bleiben und unangemessene Anlegerbeeinflussung vermieden wird.

  • Rechte des Verkäufers einer Immobilie im Insolvenzverfahren nach dem Verkauf

    Rechte des Verkäufers einer Immobilie im Insolvenzverfahren nach dem Verkauf

    HINWEIS: Dieser Text stellt keine rechtliche Beratung dar oder kann diese ersetzen.

    Wenn eine Immobilie verkauft wird und im Anschluss ein Insolvenzverfahren gegen den Verkäufer eröffnet wird, kann dies zu komplexen rechtlichen Fragen führen. Die zentrale Fragestellung lautet dabei: Hat der Verkäufer ein Anrecht auf offene Forderungen aus dem Immobilienverkauf, und wenn ja, wie werden diese im Insolvenzverfahren behandelt? Dieser Artikel beleuchtet die relevanten rechtlichen Grundlagen und mögliche Szenarien.

    1. Rechtliche Grundlagen

    Die Behandlung von Forderungen im Zusammenhang mit einem Immobilienverkauf richtet sich nach den Bestimmungen der Insolvenzordnung (InsO). Entscheidend sind vor allem:

    • § 38 InsO (Insolvenzforderungen): Eine Insolvenzforderung ist jede Forderung, die bereits vor der Eröffnung des Insolvenzverfahrens entstanden ist. Solche Forderungen müssen zur Insolvenztabelle angemeldet werden.
    • 47 InsO (Aussonderungsrechte): Vermögensgegenstände, die nicht zur Insolvenzmasse gehören, können vom Gläubiger ausgesondert werden.
    • §§ 129 ff. InsO (Anfechtung): Der Insolvenzverwalter kann Rechtsgeschäfte anfechten, die vor der Insolvenzeröffnung stattgefunden haben und die Gläubiger benachteiligen.

    Der zeitliche Ablauf der Transaktionen und der Insolvenzverfahren ist entscheidend für die rechtliche Einordnung.

    2. Zeitpunkt des Verkaufs und der Forderung

    Die rechtliche Behandlung hängt wesentlich davon ab, wann der Immobilienverkauf stattgefunden hat und ob die Forderung aus diesem Verkauf (z. B. Zahlung des Kaufpreises) vor oder nach der Insolvenzeröffnung entstanden ist. Es ergeben sich folgende Szenarien:

    a) Verkauf und vollständige Kaufpreiszahlung vor der Insolvenzeröffnung
    Hat der Verkäufer den Kaufpreis bereits vollständig erhalten, bevor das Insolvenzverfahren gegen ihn eröffnet wurde, besteht in der Regel keine Forderung mehr. Der Kauf ist abgeschlossen, und die erhaltenen Zahlungen gehören zum Vermögen des Verkäufers. Allerdings kann der Insolvenzverwalter prüfen, ob die Zahlung anfechtbar ist, insbesondere wenn:

    • Die Zahlung in den letzten drei Monaten vor der Insolvenzeröffnung erfolgt ist (§ 130 InsO, Anfechtung wegen Gläubigerbenachteiligung).
    • Der Kaufpreis unangemessen niedrig war (§ 134 InsO, Anfechtung wegen unentgeltlicher Leistung).

    b) Verkauf vor der Insolvenzeröffnung, Kaufpreis teilweise oder gar nicht gezahlt
    In diesem Fall hat der Verkäufer eine offene Forderung gegen den Käufer. Diese Forderung ist eine Insolvenzforderung nach § 38 InsO, da sie vor der Eröffnung des Insolvenzverfahrens entstanden ist. Der Verkäufer muss:

    • Die Forderung zur Insolvenztabelle anmelden.
    • Damit rechnen, dass die Forderung nur anteilig (entsprechend der Insolvenzquote) befriedigt wird.

    c) Verkauf nach der Insolvenzeröffnung
    Wenn der Verkauf nach Eröffnung des Insolvenzverfahrens stattfindet, wird die Transaktion unter Aufsicht des Insolvenzverwalters abgewickelt. Der Kaufpreis gehört in diesem Fall zur Insolvenzmasse und steht nicht direkt dem Verkäufer zur Verfügung.

    3. Grundbuch und Sicherungsrechte

    Ein Schlüsselfaktor ist die grundbuchrechtliche Situation. Hat der Verkäufer Sicherungsrechte vereinbart, kann dies seine Position im Insolvenzverfahren stärken:

    • Auflassungsvormerkung: Falls eine Auflassungsvormerkung eingetragen wurde, bleibt die Immobilie bis zur Kaufpreiszahlung rechtlich abgesichert. Der Verkäufer kann die Übertragung der Immobilie verweigern, bis der Kaufpreis beglichen ist.
    • Rücktrittsvorbehalt: Einige Kaufverträge enthalten Klauseln, die dem Verkäufer ein Rücktrittsrecht einräumen, falls der Käufer den Kaufpreis nicht zahlt. Dieses Recht kann im Insolvenzverfahren jedoch eingeschränkt sein.

    Ohne solche Sicherungsrechte wird die Forderung auf den Kaufpreis wie eine einfache Insolvenzforderung behandelt.

    4. Sonderregelungen: Aussonderung und Absonderung

    a) Aussonderung (§ 47 InsO)
    Hat der Verkäufer den Kaufpreis auf einem Treuhandkonto hinterlegt oder eine andere Sicherheitsvereinbarung getroffen, können diese Mittel von der Insolvenzmasse ausgesondert werden. In diesem Fall hat der Verkäufer direkten Zugriff auf das Geld.

    b) Absonderung (§ 51 InsO)
    Wenn der Verkäufer ein Grundpfandrecht (z. B. eine Grundschuld) an der Immobilie eingeräumt hat, kann er als Absonderungsgläubiger bevorzugt befriedigt werden. Dies gilt allerdings nur für den gesicherten Teil der Forderung.

    5. Anfechtung nach der Insolvenzordnung

    Der Insolvenzverwalter hat das Recht, bestimmte Transaktionen anzufechten, um die Insolvenzmasse zu vergrößern. Im Zusammenhang mit Immobilienverkäufen sind folgende Anfechtungstatbestände relevant:

    • Kongruente Deckung (§ 130 InsO): Zahlungen, die in den letzten drei Monaten vor der Insolvenzeröffnung erfolgt sind, können angefochten werden, wenn sie Gläubiger benachteiligen.
    • Unentgeltliche Leistungen (§ 134 InsO): Wurde die Immobilie unter Marktwert verkauft, kann dies angefochten werden.
    • Vorsätzliche Benachteiligung (§ 133 InsO): Wenn der Verkauf mit dem Ziel stattfand, Gläubiger zu benachteiligen, kann die gesamte Transaktion angefochten werden.

    6. Empfehlungen für Verkäufer

    Um Forderungen aus einem Immobilienverkauf im Insolvenzfall abzusichern, sollten Verkäufer einige Vorsichtsmaßnahmen treffen:

    • Vertragliche Sicherungen: Sicherungsrechte wie eine Auflassungsvormerkung oder Rücktrittsvorbehalte im Kaufvertrag können vor Zahlungsausfall schützen.
    • Treuhandkonten: Die Zahlung des Kaufpreises über ein Treuhandkonto kann helfen, das Geld vor der Insolvenzmasse zu sichern.
    • Prüfung des Käufers: Vor Abschluss des Verkaufs sollte die Bonität des Käufers geprüft werden, um das Risiko eines Forderungsausfalls zu minimieren.
    • Rechtzeitige Anmeldung: Offene Forderungen sollten fristgerecht zur Insolvenztabelle angemeldet werden.

    7. Fazit

    Die Insolvenz des Verkäufers nach einem Immobilienverkauf stellt eine rechtliche Herausforderung dar. Die Rechte des Verkäufers hängen stark vom Zeitpunkt des Verkaufs, der Art der Forderung und den vereinbarten Sicherungsrechten ab. Eine rechtliche Beratung durch einen Fachanwalt für Insolvenzrecht kann helfen, Ansprüche geltend zu machen und die bestmögliche Position im Insolvenzverfahren zu sichern.

  • AGILE Real Estate: Ein Partner für Immobilien-Insolvenzverwalter

    AGILE Real Estate: Ein Partner für Immobilien-Insolvenzverwalter

    In Zeiten wirtschaftlicher Herausforderungen und Insolvenzen spielen Immobilien eine entscheidende Rolle im Prozess der Restrukturierung und des Vermögensmanagements. Insolvenzverwalter stehen vor der Herausforderung, Immobilienvermögen effektiv zu verwalten, um maximale Werte für die Gläubiger zu realisieren. In dieser komplexen Lage ist es von entscheidender Bedeutung, einen Partner an seiner Seite zu haben, der über das nötige Fachwissen, die Erfahrung und die Ressourcen verfügt, um die besten Ergebnisse zu erzielen.

    AGILE Real Estate ist ein Unternehmen, das sich auf Immobilien-Investmentmanagement, Portfoliomanagement und eine Vielzahl weiterer Dienstleistungen spezialisiert hat. Insbesondere bietet AGILE Real Estate maßgeschneiderte Lösungen für Immobilien-Insolvenzverwalter an. Mit einem Team von Experten, das über langjährige Erfahrung im institutionellen Immobiliengeschäft verfügt und mit Kapitalverwaltungsgesellschaften gemäß KAGB, internationalen Asset Managern und Immobilieninvestoren zusammengearbeitet hat, ist AGILE Real Estate ein vertrauenswürdiger Partner für Insolvenzverwalter, die komplexe Herausforderungen bewältigen müssen.

    Das Angebot von AGILE Real Estate umfasst eine breite Palette von Dienstleistungen, die darauf abzielen, Immobilienvermögen in Insolvenzverfahren optimal zu managen, dazu gehören u.a.:

    1. Immobilien-Investmentmanagement: AGILE Real Estate unterstützt Insolvenzverwalter bei der Identifizierung von Investmentmöglichkeiten, der Analyse von Märkten und Assets sowie bei der Umsetzung von Strategien zur Wertsteigerung.
    2. Portfolio Management: Durch eine gründliche Analyse und Überwachung des Immobilienportfolios helfen die Experten von Agile Real Estate Insolvenzverwaltern dabei, eine ausgewogene und rentable Portfoliostrategie zu entwickeln und umzusetzen.
    3. Finanzanalyse und -modellierung: AGILE Real Estate bietet detaillierte Finanzanalysen und -modellierungen an, um Insolvenzverwalter bei fundierten Entscheidungen im Zusammenhang mit Immobilieninvestitionen zu unterstützen.
    4. Asset Management: Durch aktives Asset Management strebt AGILE Real Estate danach, den Wert von Immobilienvermögen zu steigern, sei es durch Optimierung der Vermietung, Reduzierung von Leerständen oder strategische Renovierungsmaßnahmen.
    5. Rechtliche und regulatorische Beratung: Angesichts der komplexen rechtlichen und regulatorischen Rahmenbedingungen im Immobiliensektor bietet AGILE Real Estate Insolvenzverwaltern fundierte Beratung und Unterstützung (keine Rechtsdienstleistung gem. RDG), um sicherzustellen, dass alle Transaktionen und Maßnahmen den geltenden Vorschriften entsprechen.
    6. Restrukturierung von Immobilienportfolios und Investments: AGILE Real Estate bietet auch spezialisierte Unterstützung bei der Restrukturierung von Immobilienportfolios und Investments an. Durch eine ganzheitliche Analyse der bestehenden Portfolios und eine Bewertung der individuellen Assets entwickelt AGILE Real Estate maßgeschneiderte Restrukturierungsstrategien, die darauf abzielen, die Rentabilität zu steigern, Risiken zu minimieren und langfristigen Wert zu schaffen.

    Durch die Zusammenarbeit mit AGILE Real Estate können Insolvenzverwalter von einem umfassenden Service profitieren, der darauf abzielt, den Wert des Immobilienvermögens zu maximieren und gleichzeitig die Interessen aller beteiligten Parteien zu berücksichtigen. Mit einem bewährten Track Record in der Branche und einem starken Engagement für Exzellenz ist AGILE Real Estate die erste Wahl für Insolvenzverwalter, die nach einem vertrauenswürdigen Partner suchen, um komplexe Immobilienherausforderungen erfolgreich zu bewältigen.

    Wir freuen uns Sie kennenzulernen und als kompetenter Partner in der Umsetzung Sie pro-aktiv zu unterstützen.